Domain gold-service.de kaufen?
Wir ziehen mit dem Projekt
gold-service.de um.
Sind Sie am Kauf der Domain
gold-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gold-service.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Schnelligkeit durch Vertrauen - Stephen M.R. Covey,Rebecca R. Merrill,Ingrid Pross-Gill, Audio, 9783862005222Schnelligkeit Durch Vertrauen Von Stephen M.r. Covey,rebecca R. Merrill,ingrid Pross-gill, Gabal, 978-3-86200-522-2, Sprecher: Gisa Bergmann,heiko Grauel, Sprache: Deutsch49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
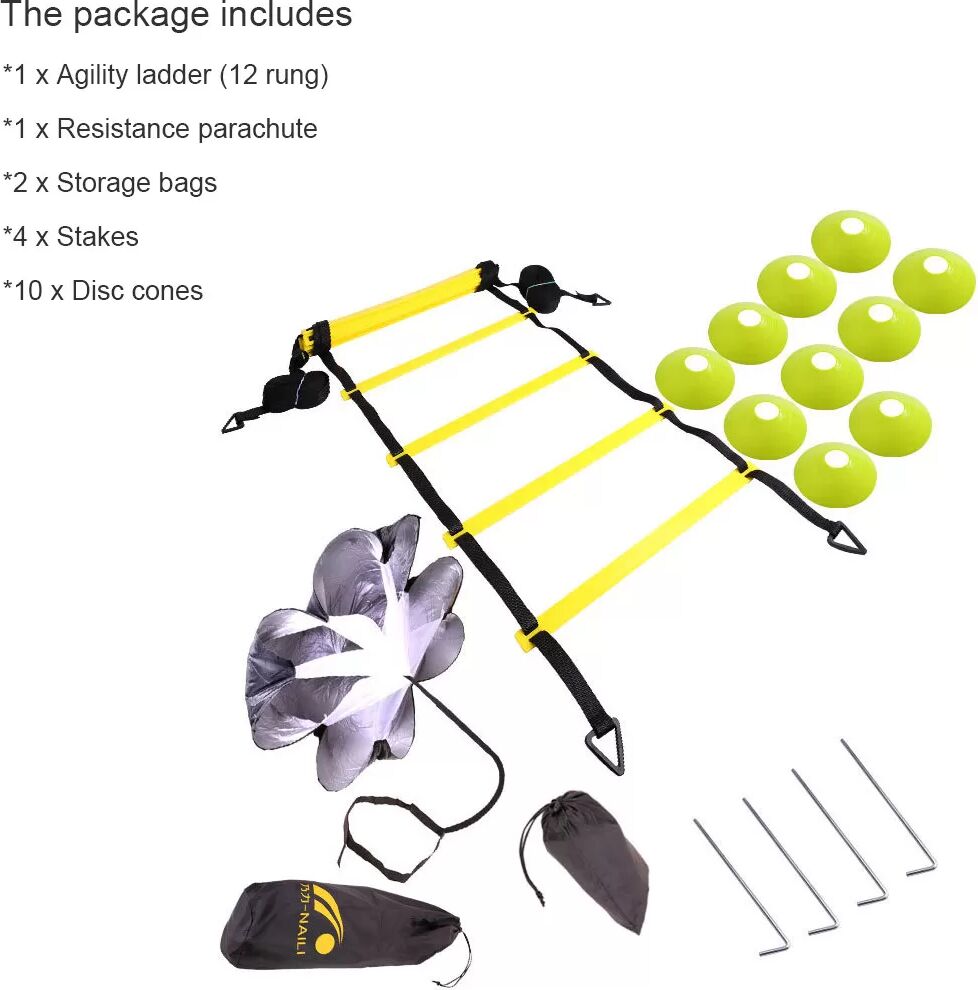
INF Trainingspaket für Schnelligkeit und Fitness 18 TeileTrainingsset mit einer Vielzahl von Werkzeugen sowohl für das Fußballtraining als auch für andere Trainingsformen. Ein praktisches Trainingspaket mit allem, was Sie zur Verbesserung von Fitness, Beweglichkeit, Geschwindigkeit, Vertikalsprüngen und Kraft benötigen. Trainingsset mit einer Vielzahl von Werkzeugen sowohl für das Fußballtraining als auch für andere Trainingsformen. Enthält eine Agility-Leiter, einen Widerstandsfallschirm, 4 Haken und 10 Markierungshütchen. Ein praktisches Trainingspaket mit allem, was Sie zur Verbesserung von Fitness, Beweglichkeit, Geschwindigkeit, Vertikalsprüngen und Kraft benötigen. Spezifikationen: Größe der Agility-Leiter: 6 m Größe Sprintleinwand: 1,41 x 1,41 m Größe der Stäbchen: 16,5x2,5 cm Material: PP, geflochtenes Band Das Paket beinhaltet: Geschwindigkeits- und Beweglichkeitstrainingspaket bestehend aus 1 x Trainingsleiter (12 Stufen) 1 x Widerstandsfallschirm für Krafttraining 4 x Haken 10 x Markierungshütchen 2 x Aufbewahrungsbeutel32,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Schnelligkeit durch Vertrauen, Fachbücher von Rebecca R. MerrillOb im Beruf oder im Privatleben: Vertrauen verändert alles! Mit anschaulichen Praxisbeispielen, sofort umsetzbaren Tipps und einem konkreten Aktionsplan. Mit knapp 3 Millionen verkauften Exemplaren weltweit ist "Speed of Trust" von Stephen M. R. Covey das erfolgreichste Buch, das je über Vertrauen geschrieben wurde. Doch in Zeiten von Corona-Pandemie und Fake-News-Kampagnen steckt das Vertrauen tief in der Krise. Dabei ist Vertrauen der Erfolgsgarant für unsere Unternehmen und der Kitt für unsere Beziehungen. Klare Konzepte, um Vertrauen aufzubauen, sind wichtiger denn je. Deshalb gibt es jetzt eine komplett überarbeitete Neuausgabe von "Schnelligkeit durch Vertrauen" - mit aktuellen Praxisbeispielen und einem sofort umsetzbaren Aktionsplan! Vertrauen ist weit mehr als nur ein Wohlfühlfaktor. Es ist ein handfester Wettbewerbsvorteil und der Motor für profitable Unternehmen, leistungsfähige Mitarbeiter und starke Beziehungen. Vertrauen steigert die Arbeitsfreude, fördert Innovationen, verhindert Konflikte, reduziert Kosten und spart viel Zeit. Dennoch gehört Vertrauen zu den am meisten unterschätzten Erfolgsgaranten unserer Wirtschaft und Gesellschaft. Ob im Beruf oder im Privatleben: Stephen M. R. Covey zeigt, welche Vorteile hohes Vertrauen tatsächlich bringt. Anschaulich erklärt er, welche 13 Schritte nötig sind, um Vertrauen zu schaffen, zu vergrössern oder wiederherzustellen. Dabei steht die praktische Umsetzung immer im Mittelpunkt. Sie erfahren, wie Sie beim Aufbau von Vertrauen ganz konkret vorgehen - als Einzelner, im Team, im Unternehmen, beim Kunden und im Markt. Denn: Nichts wirkt schneller und effektiver als Vertrauen!.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnelligkeit durch Vertrauen - Stephen R. Covey,Rebecca R. Merrill, Audio, 9783967402001Schnelligkeit Durch Vertrauen Von Stephen R. Covey,rebecca R. Merrill, Gabal Verlag, 978-3-96740-200-1, Sprecher: Heiko Grauel,gisa Bergmann, Sprache: Deutsch19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnelligkeit durch Vertrauen - Stephen M.R. Covey,Rebecca R. Merrill,Ingrid Pross-Gill, Audio, 9783862005222Schnelligkeit Durch Vertrauen Von Stephen M.r. Covey,rebecca R. Merrill,ingrid Pross-gill, Gabal, 978-3-86200-522-2, Sprecher: Gisa Bergmann,heiko Grauel, Sprache: Deutsch49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
INF Trainingspaket für Schnelligkeit und Fitness 18 TeileTrainingsset mit einer Vielzahl von Werkzeugen sowohl für das Fußballtraining als auch für andere Trainingsformen. Ein praktisches Trainingspaket mit allem, was Sie zur Verbesserung von Fitness, Beweglichkeit, Geschwindigkeit, Vertikalsprüngen und Kraft benötigen. Trainingsset mit einer Vielzahl von Werkzeugen sowohl für das Fußballtraining als auch für andere Trainingsformen. Enthält eine Agility-Leiter, einen Widerstandsfallschirm, 4 Haken und 10 Markierungshütchen. Ein praktisches Trainingspaket mit allem, was Sie zur Verbesserung von Fitness, Beweglichkeit, Geschwindigkeit, Vertikalsprüngen und Kraft benötigen. Spezifikationen: Größe der Agility-Leiter: 6 m Größe Sprintleinwand: 1,41 x 1,41 m Größe der Stäbchen: 16,5x2,5 cm Material: PP, geflochtenes Band Das Paket beinhaltet: Geschwindigkeits- und Beweglichkeitstrainingspaket bestehend aus 1 x Trainingsleiter (12 Stufen) 1 x Widerstandsfallschirm für Krafttraining 4 x Haken 10 x Markierungshütchen 2 x Aufbewahrungsbeutel32,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
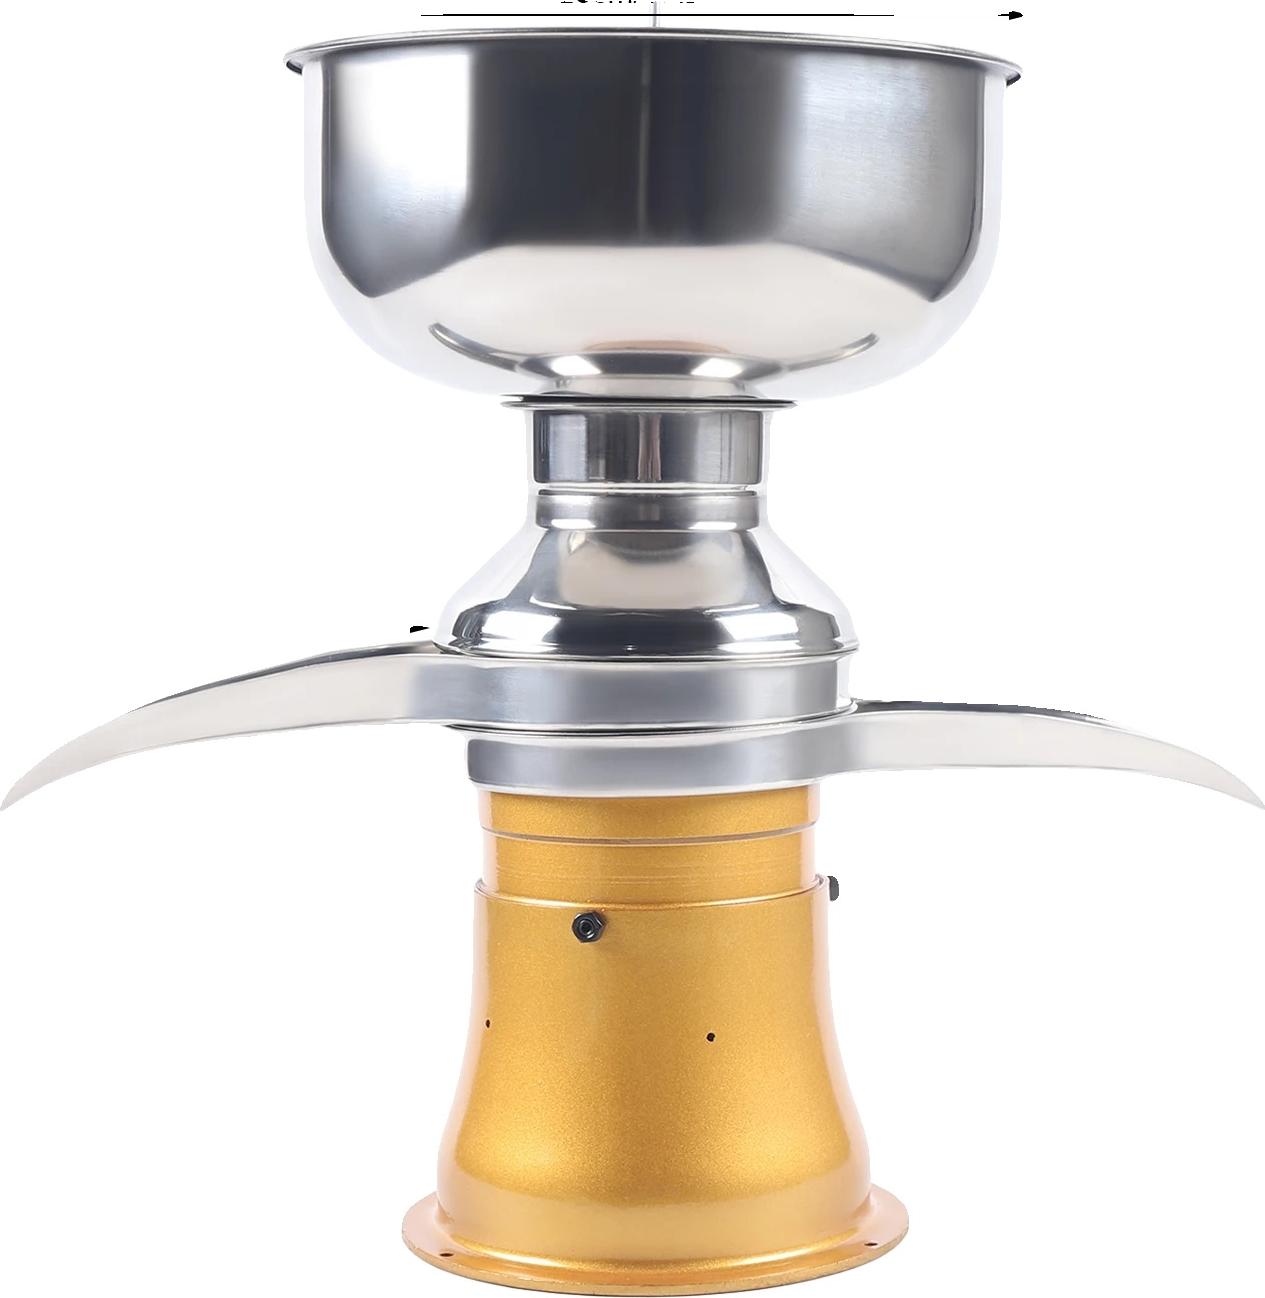
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.